

手機晶片雙雄布局資料中心,各顯神通
2026/09/10
高通與聯發科分別以不同策略切入資料中心市場,從行動晶片延伸至伺服器級運算。兩者的路徑選擇反映各自的優勢基礎。
高通與聯發科分別以不同策略切入資料中心市場,將既有的行動晶片能力延伸至伺服器級運算。兩者路徑選擇的差異,反映各自不同的優勢基礎與客戶關係。
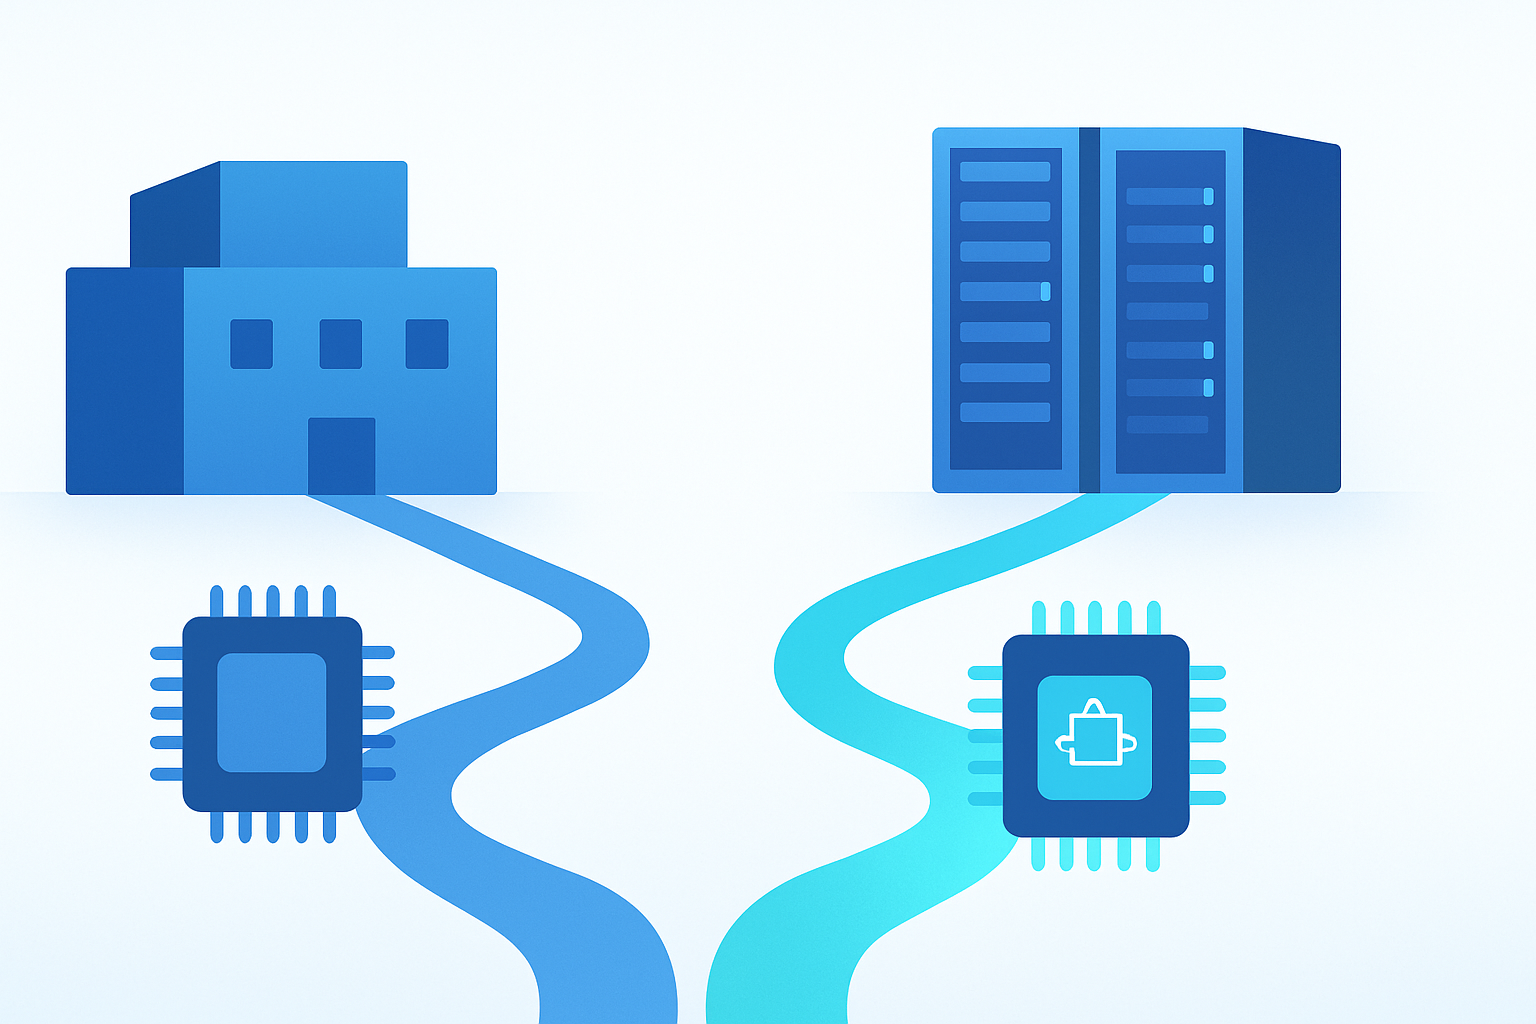
一種路徑是直接推出自有品牌的伺服器處理器,與既有的資料中心晶片正面競爭。這條路的優勢在於能完整掌握產品定義與利潤,但挑戰同樣明確——資料中心市場的軟體生態、驗證要求與客戶關係都需要從頭建立,而既有業者的護城河相當深厚。
另一種路徑是承接客製化專案,為特定客戶設計專用晶片。這條路避開了品牌與生態系的正面競爭,把價值放在設計服務與製造整合上;客戶負責定義規格與承擔市場風險,設計方則取得穩定的專案收入。對於已有深厚設計能力但缺乏資料中心客戶關係的業者,這是較低風險的切入點。
兩條路徑的獲利結構也不同。自有品牌的毛利率潛力較高,但需要承擔庫存與市場風險;客製化設計的利潤率相對受限,卻有較高的營收可預測性與客戶黏著度。業者的選擇,往往反映其對自身資源與風險承受度的判斷。
從產業角度看,多家業者同時投入的結果,是資料中心晶片市場的參與者數量明顯增加。這對雲端客戶是好消息——更多的選擇意味著更好的議價空間與供應彈性;但對既有的主導業者,則是議價能力可能被侵蝕的訊號。
後續觀察重點在於各業者首批產品的實際採用情況。資料中心客戶的驗證流程冗長且嚴格,能否取得指標客戶的量產訂單,是判斷這些布局能否從策略轉為營收的關鍵指標。



