

AI 發電設備供應鏈成新戰場,台灣航太五家業者各憑強項爭取切入
2026/09/01
台灣五家航太業者正以各自的技術專長,爭取進入 AI 資料中心發電設備的供應鏈。這波需求源自 AI 運算對穩定電力的龐大需求,開啟了航太製造能力的新應用場景。
台灣五家航太業者正憑藉各自的技術專長,爭取進入 AI 資料中心發電設備的供應鏈。這波需求的根源,是 AI 運算規模擴張所帶來的龐大電力需求,讓航太製造能力找到全新的應用出口。
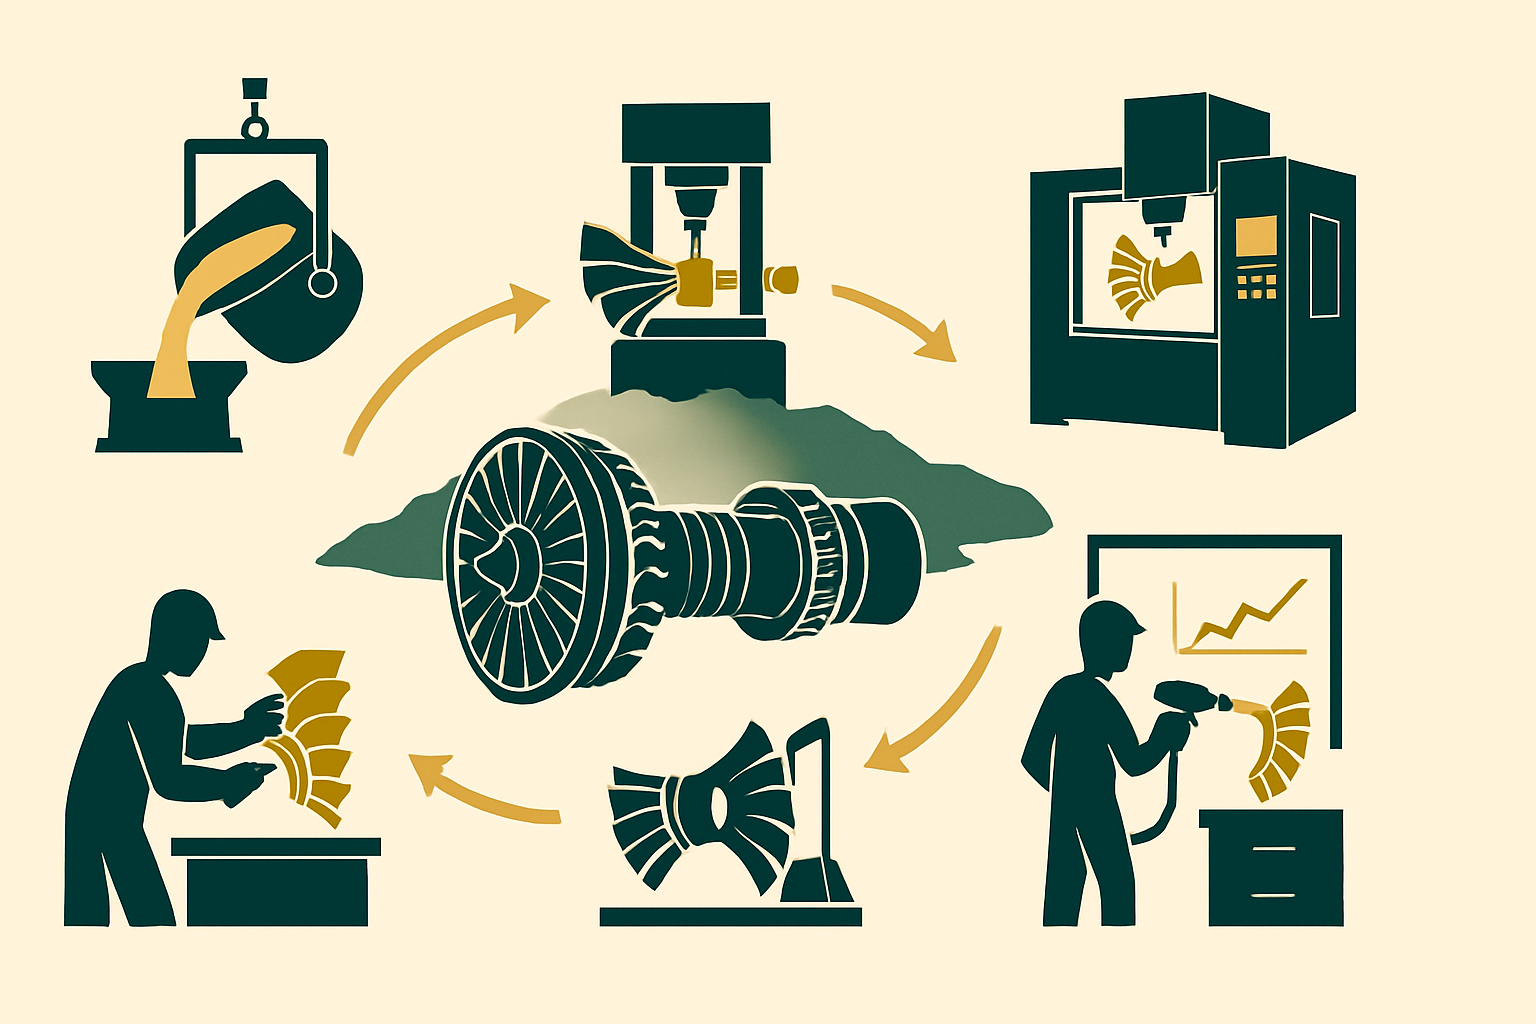
航太業者為何能切入發電設備供應鏈,關鍵在於製程能力的共通性。發電用燃氣渦輪與航空發動機在核心技術上高度相似,都需要能承受極高溫的合金材料、複雜幾何形狀的精密鑄造、以及嚴格的無損檢測與品質追溯。台灣航太業者長期為國際發動機大廠供應零組件,這套能力可以直接轉用於發電設備。
不同業者的切入點各有差異。有的專長在特殊鋼與高溫合金的材料供應,位於供應鏈的最上游;有的專注於精密鍛造與五軸加工,承接結構件與葉片的製造;有的則以維修保養服務為主力,對應設備進入營運階段後的長期需求。這種分工使得多家業者可以在同一波需求中找到各自的位置,而非彼此直接競爭。
從商業模式的角度看,發電設備的售後維修市場往往比新機銷售更具吸引力。燃氣渦輪需要定期進行熱段檢修與零件更換,這類服務的毛利率通常高於製造,且需求隨機組運轉時數穩定累積。對已建立航太維修能力的業者而言,這是把既有能力延伸到新市場的自然路徑。
不過,切入的難度不應低估。發電設備的供應商認證與航太類似,都需要通過冗長的驗證流程;而國際大廠的既有供應體系已相當成熟,新進業者要取得份額,通常需要在交期、價格或特定技術上具備明確優勢。此外,這波需求的持續性取決於 AI 資料中心的建置節奏,若電網擴建進度加快,臨時性發電需求可能隨之趨緩。
後續觀察重點在於各業者揭露的認證進度與訂單內容。當實際的供應合約與交付時程開始公布,市場才能區分哪些業者真正切入了這條供應鏈,哪些仍停留在評估階段。



