

三大巨獸抽乾銀行資金,科技廠高槓桿搶錢、傳產陷貸款荒
2026/09/14
大型科技廠以高槓桿大量融資,排擠了銀行的放款額度,傳統產業取得貸款的難度明顯上升。
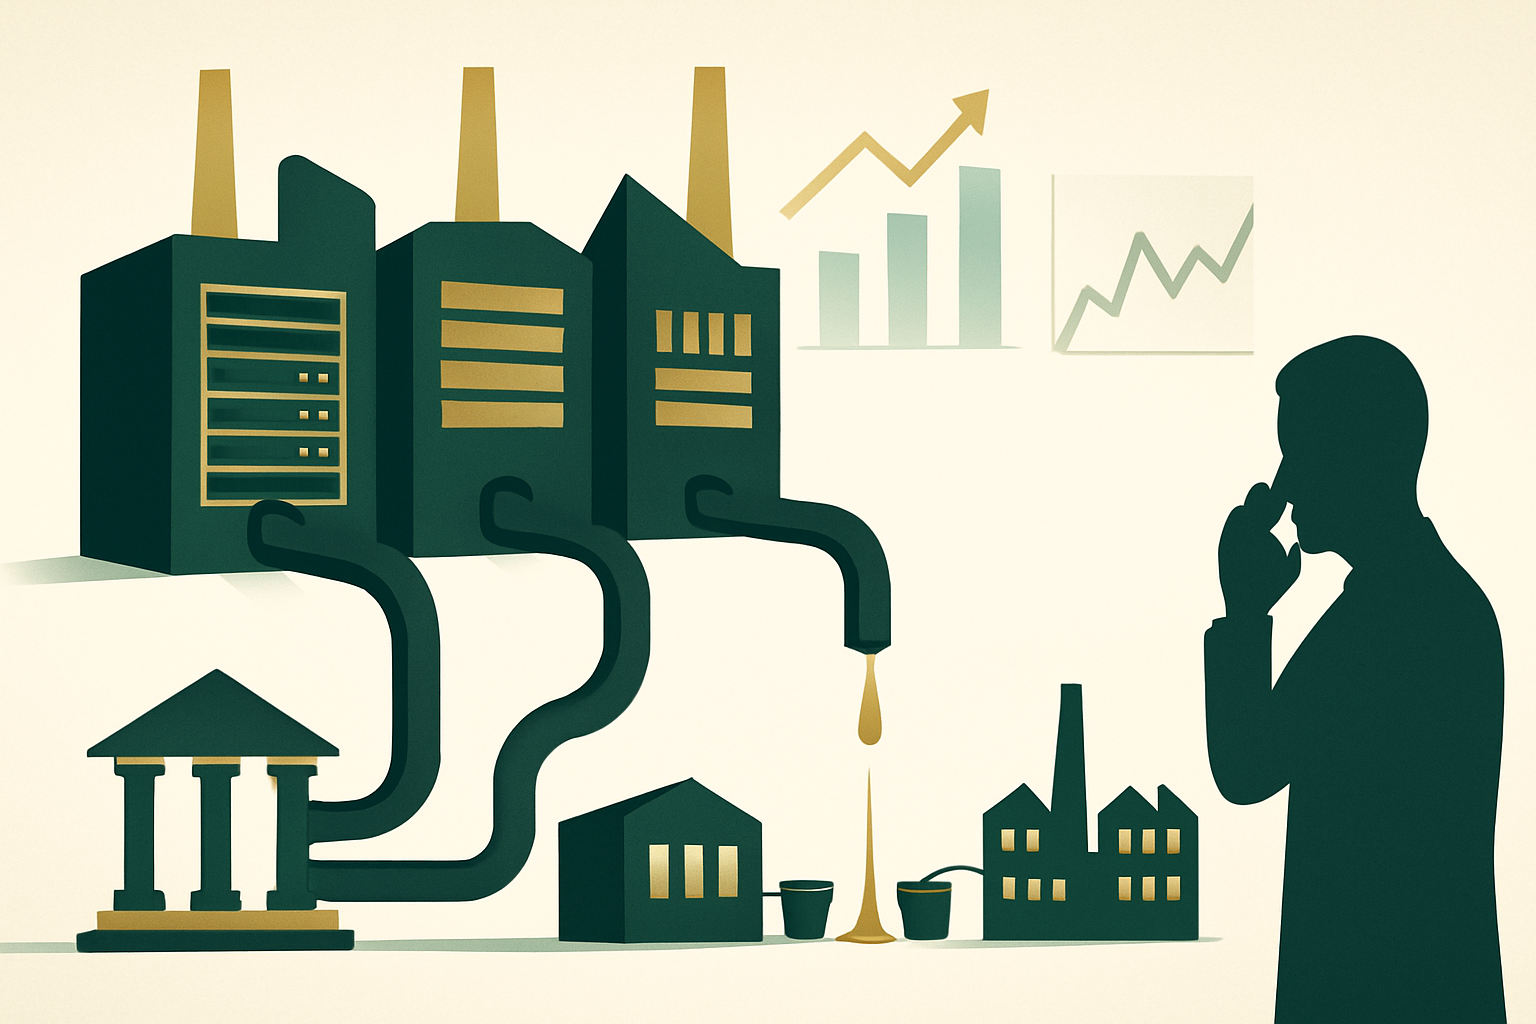
近兩個月,許多銀行分行經理與放款部門主管出現一個共同舉動:打電話向客戶致歉,甚至親自登門道歉。原因是大型科技廠以高槓桿方式大量融資,排擠了銀行的放款額度,使得傳統產業取得貸款的難度明顯上升。
這個現象的根源在於資金需求的量級改變。AI 相關的資本支出——資料中心建置、先進製程產能擴充、伺服器與電力基礎設施——都屬於數百億甚至上千億元等級的專案;而單一銀行對同一集團的授信有法定上限,因此這類需求通常透過聯貸方式由多家銀行共同承作。一個大型聯貸案就可能佔用相當比例的放款能量。
排擠效應因此在結構上難以避免。銀行的放款總量受制於資本適足率與存放比等監理指標,並非無限擴張;當大型案件優先承作,剩餘的額度就相對緊縮,而議價能力較弱的中小企業與傳統產業首當其衝。
風險評估的差異進一步放大了這個效果。大型科技集團的信用評等高、擔保條件充足,對銀行而言是相對安全的資產;相較之下,傳統產業在景氣波動中的營運風險較高,在額度有限時自然排在後面。這是理性的風險管理,但其累積結果是資金往特定產業集中。
集中化本身也構成風險。當銀行體系的放款高度集中在同一個產業主題上,一旦該產業的景氣或資本支出節奏出現反轉,衝擊就會同時發生在多家金融機構身上;分散風險的原則在這種結構下難以落實。
後續觀察重點在於利率走勢與大型專案的融資節奏。若資金成本持續處於高位,排擠效應會更為明顯;而主管機關是否針對產業集中度提出指導,也將影響銀行後續的放款配置。對傳統產業而言,尋找銀行以外的融資管道,可能從選項變成必要。



