美國新提案可能讓私立大學失去免稅資格
2026/09/04
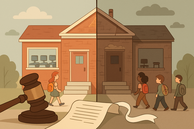
一項新的稅務提案若付諸實施,被主管機關認定為違法的多元化相關措施,將使私立大學喪失聯邦免稅資格。這件事的量級需要說明清楚:對美國私立大學而言,免稅資格不是一項優惠,而是整個財務模型的地基。
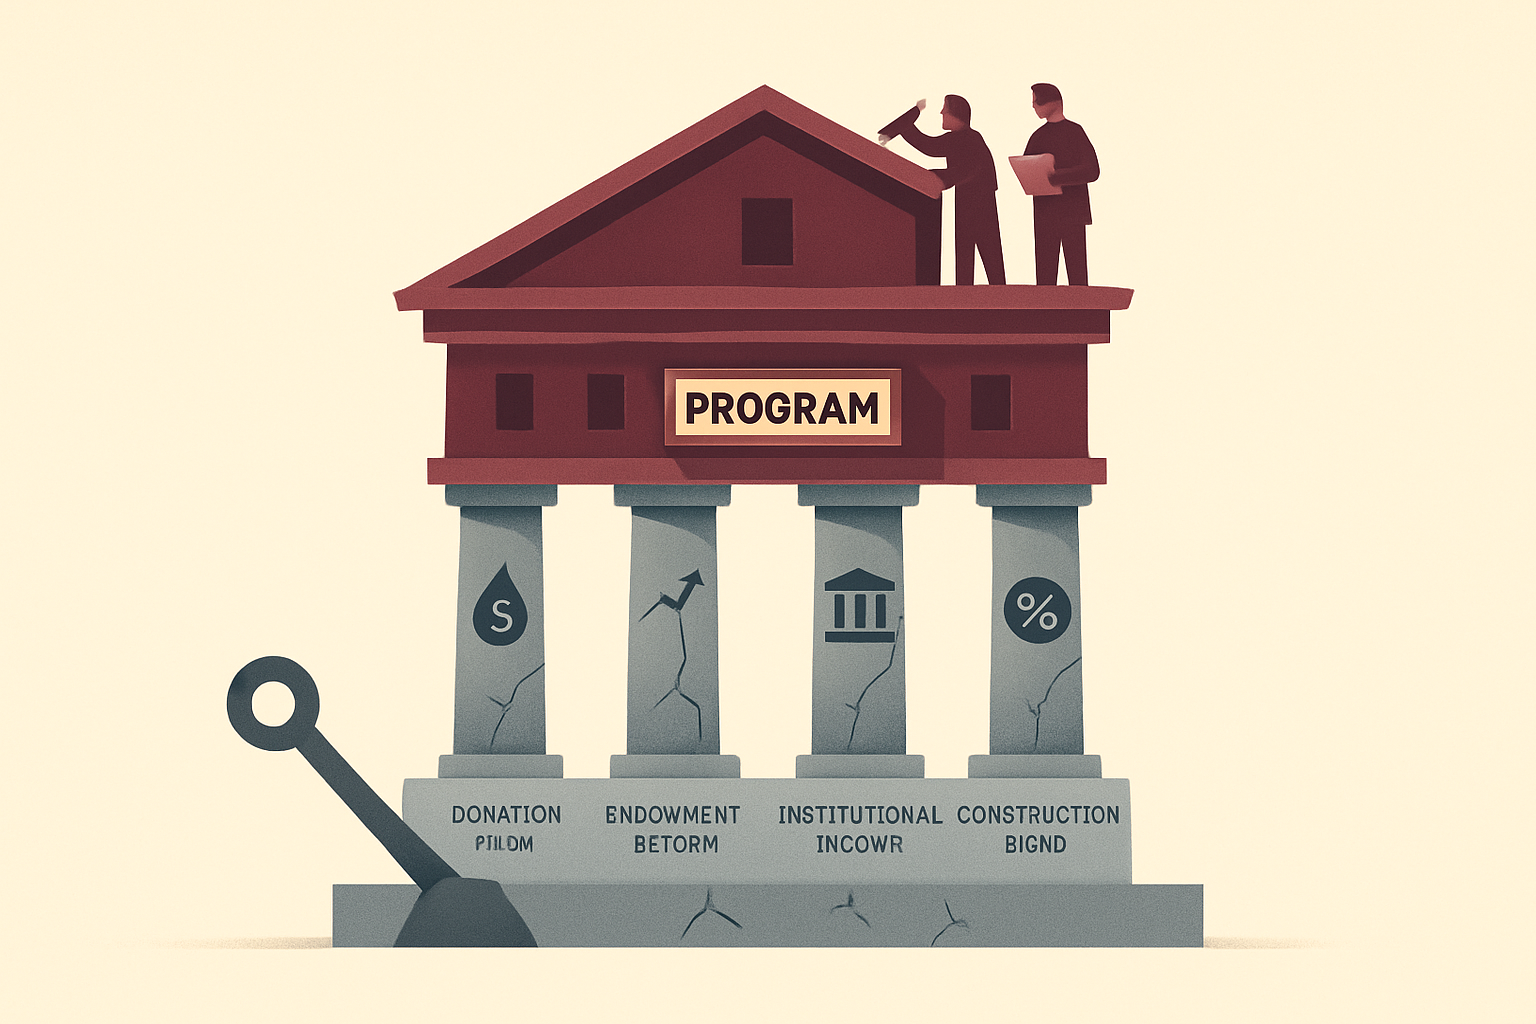
具體來說,免稅資格牽動幾件事。第一是機構本身不需就收入繳納聯邦所得稅。第二,也是更關鍵的——捐款人的捐贈可以抵稅,而這是美國私立大學募款體系運作的前提。第三是校產基金的投資收益享有稅務優惠,而許多學校的年度預算有相當比例來自基金提撥。第四是免稅債券的發行資格,影響校舍與設施的融資成本。
失去免稅資格因此不是「多繳一些稅」,而是四條財務支柱同時受損。對於高度依賴捐贈與基金收益的學校,衝擊尤其直接。
這項提案在法律上也會面臨相當的爭議。免稅資格的授予標準長期以「是否服務公共利益」為核心,而把特定政策立場作為認定條件,本身就會引發憲法層面的質疑。可以預期的是,若真的推進,訴訟幾乎必然發生,而最終結果可能需要數年才會確定。
不過,即使在結果確定之前,不確定性本身就會產生實質影響。學校在面對可能的風險時,理性的反應是提前調整——暫緩相關措施、修改名稱與描述、減少對外的公開表述。這種預先的自我調整,在法律程序完成之前就已經改變了機構的行為,而且不會出現在任何判決紀錄裡。
對高教治理而言,這則新聞觸及一個更基礎的問題:免稅資格作為政策工具的性質。它原本是對「服務公共利益」的承認,而當它被用來連結特定的政策要求時,它就成為了一種控制手段。這個轉變無論由哪個方向的政治立場推動,其結構性影響是一樣的——它讓稅務地位成為政策槓桿。
業界分析人士指出,美國私立高教的財務結構高度依賴稅務優惠所支撐的捐贈生態,任何動搖這個基礎的政策變動,其影響都會遠超過表面上的爭議議題本身。
對台灣而言,私立大學的財務結構與美國差異很大——捐贈佔比低、政府補助與學費是主要來源,因此不會有相同形態的風險。但其中一個原則值得記住:當一項制度性的資格(免稅、認可、補助)被連結到特定的政策服從,機構的行為會在爭議解決之前就先改變。理解這個機制,有助於判讀各國高教政策新聞背後真正在發生的事。