世界銀行提醒:教育部門編 AI 預算,最容易低估的是持續性支出
2026/09/02
世界銀行針對各國教育主管機關發布了 AI 預算的討論,核心提醒相當實際:AI 的成本結構與過去的教育科技採購不同,而多數編列方式仍沿用舊模式。
舊模式的邏輯是資本支出——買一批電腦、蓋一間電腦教室、採購一套軟體授權。這類支出的特徵是金額集中在前期,之後只有維護與定期汰換。預算編列因此相對單純:算出單價乘以數量,加上幾年的維護費。
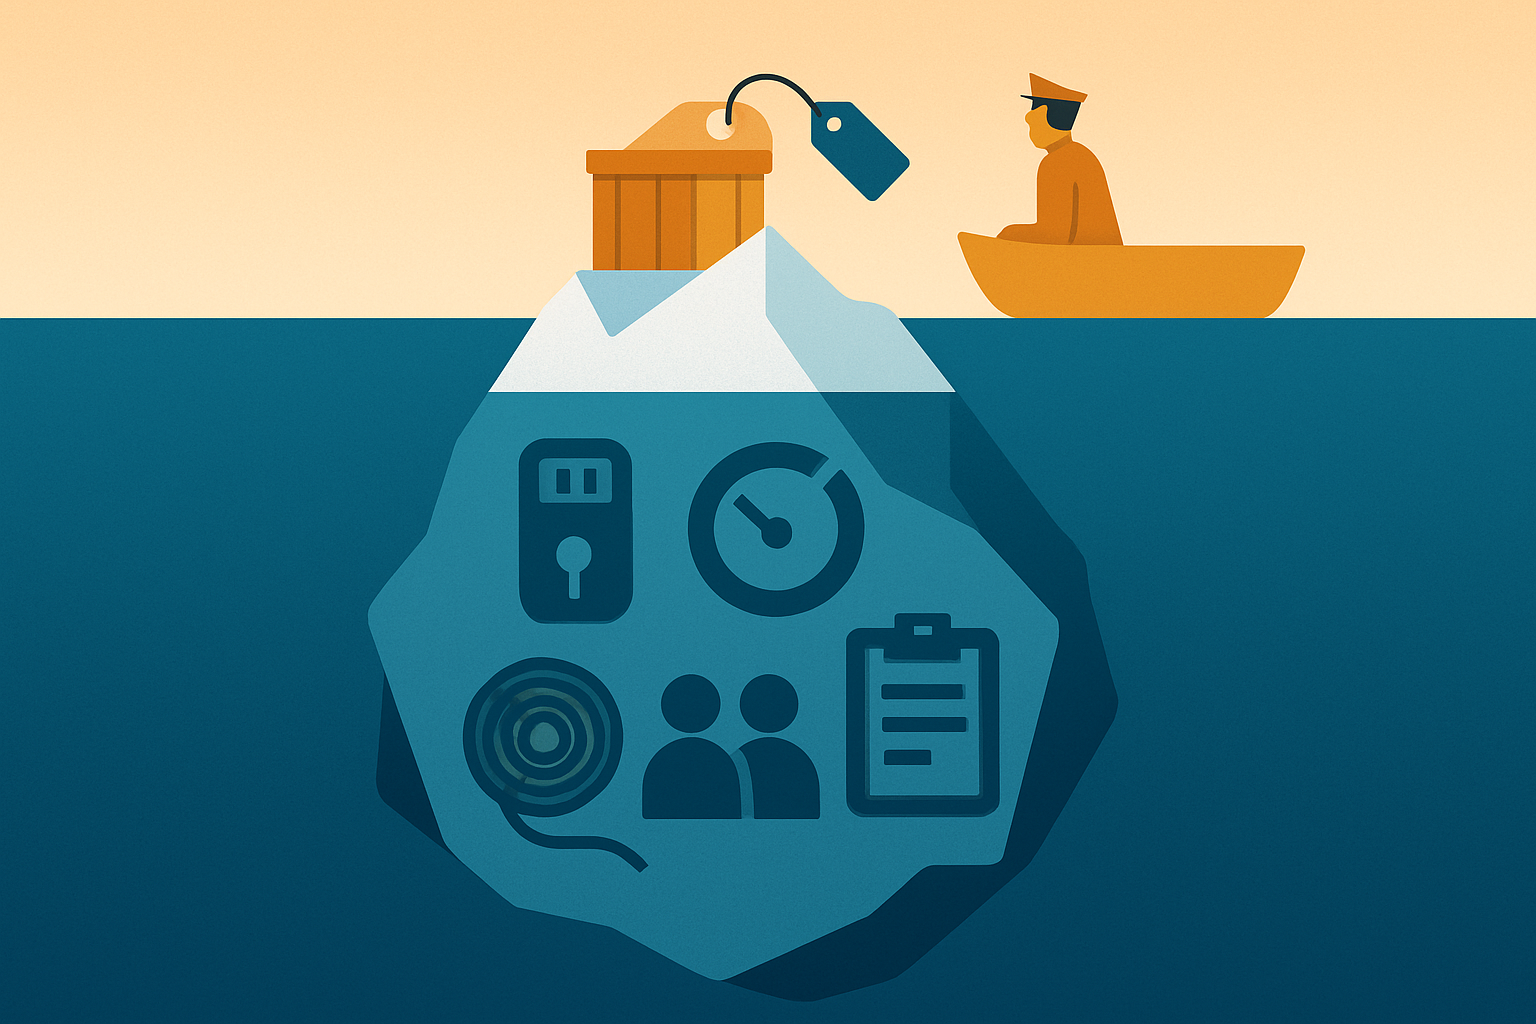
AI 的成本分布則完全不同,而且幾乎所有主要項目都是持續性的。
第一是使用量計費。多數 AI 服務按實際用量收費,而用量取決於學生與教師的使用行為,本質上難以預估。一個成功的導入計畫——使用率高、師生都愛用——反而會讓成本超出預算,這是傳統採購邏輯裡不存在的風險。
第二是資料基礎建設。AI 應用需要乾淨、可存取、格式一致的資料。多數教育系統的資料散在不同的系統與格式裡,而整理這些資料的成本經常高於 AI 應用本身,且是持續性的工作而非一次性專案。
第三是人力。不只是教師培訓,還包括負責監控、評估、處理問題的行政人力。這類職位在多數教育預算的科目裡沒有現成的位置。
第四是模型與供應商的變動。工具會改版、廠商會調價、服務會終止。與過去買斷式軟體不同,AI 服務的續約條件可能逐年改變,而學校的議價能力隨著整合深度下降。
第五是最容易被完全忽略的一項:評估成本。要知道投資有沒有效,需要蒐集資料、設計比較、分析結果,而這些工作本身需要預算。當它沒有被編列,幾年後就沒有人拿得出成效證據,續約決策只能靠直覺。
這份提醒對資源有限的國家特別重要。當一次性的採購金額看起來可負擔,而持續性成本沒有被算進去,結果往往是計畫在第二或第三年因為經費不足而中斷——設備還在,服務停了,前期投資全部沉沒。
業界分析人士指出,教育科技投資失敗最常見的形態不是選錯工具,而是低估了讓工具持續運作所需要的經常性支出。
對台灣的教育局處與學校而言,這份清單可以直接當成編列預算時的檢核表。特別是使用量計費與評估成本這兩項——前者決定計畫會不會超支,後者決定幾年後你能不能說明這筆錢花得值不值得。